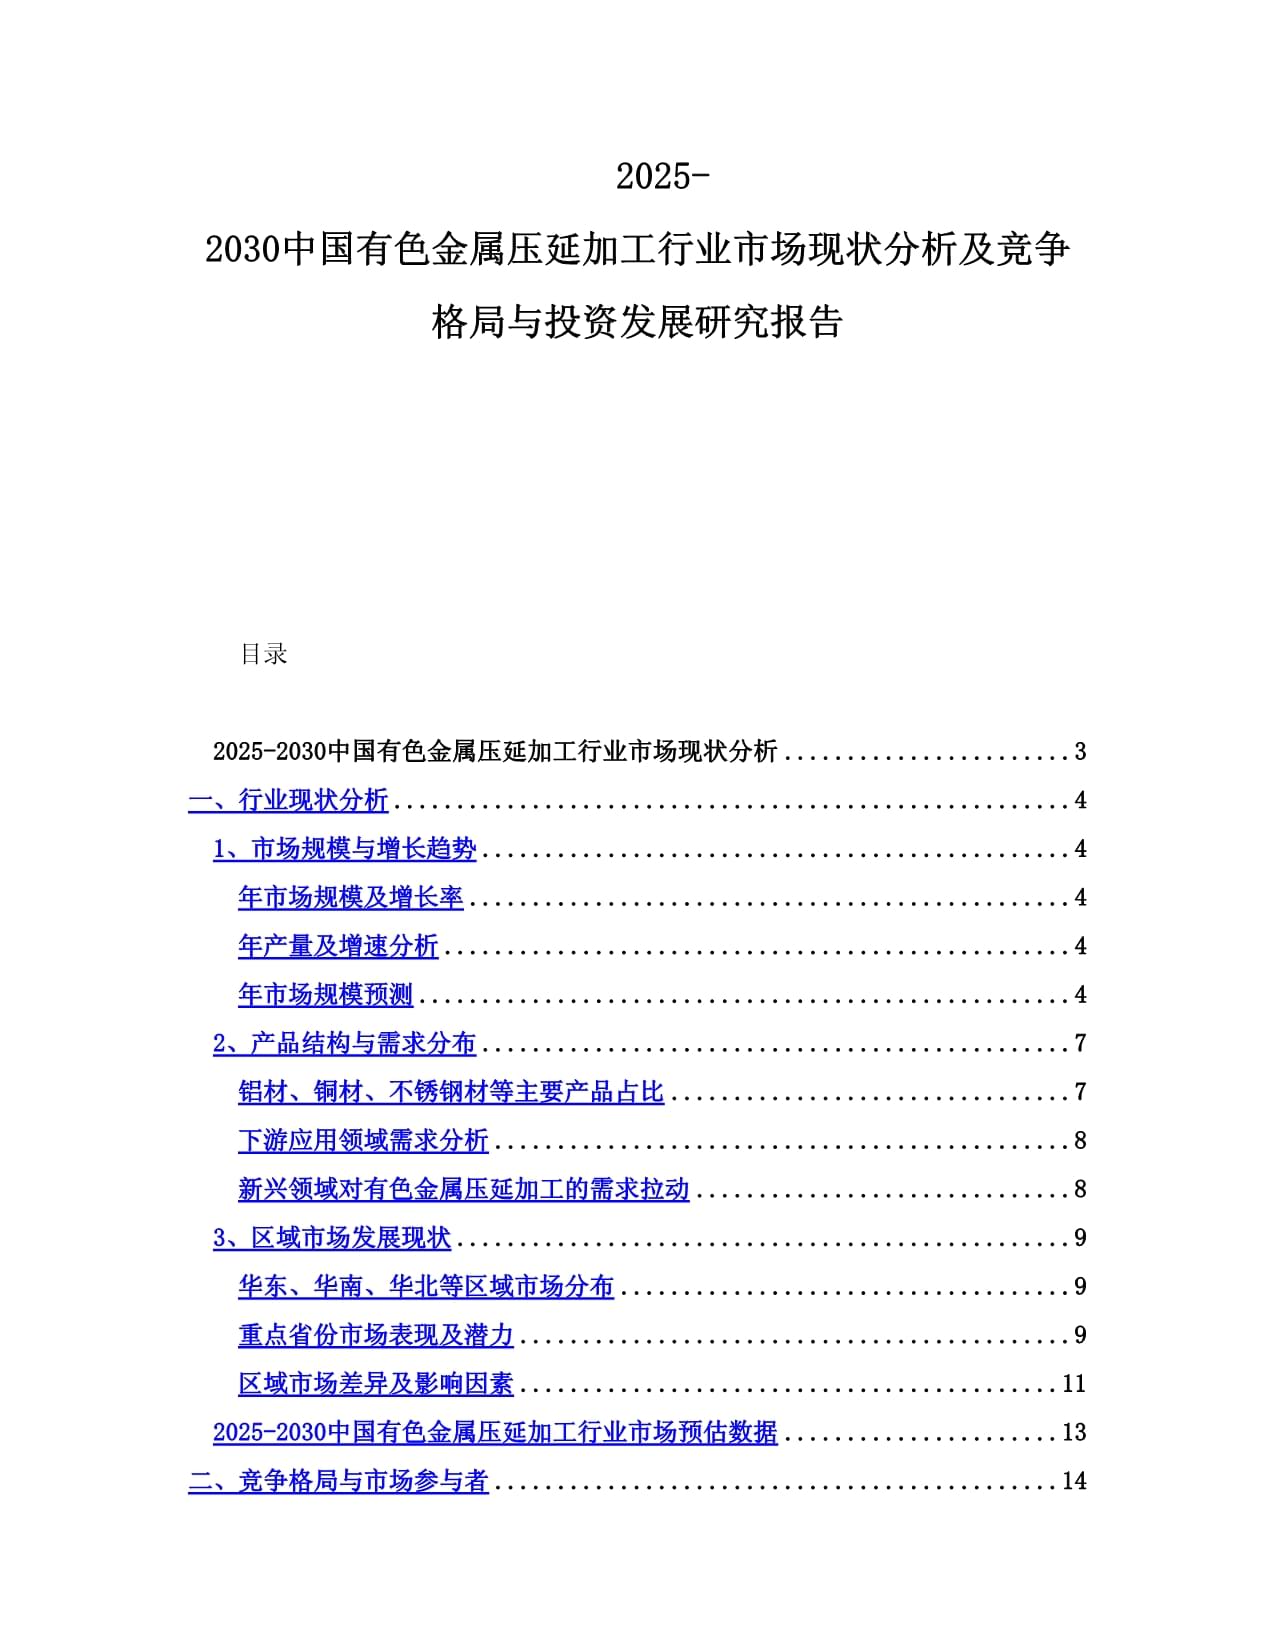
一、行业概述
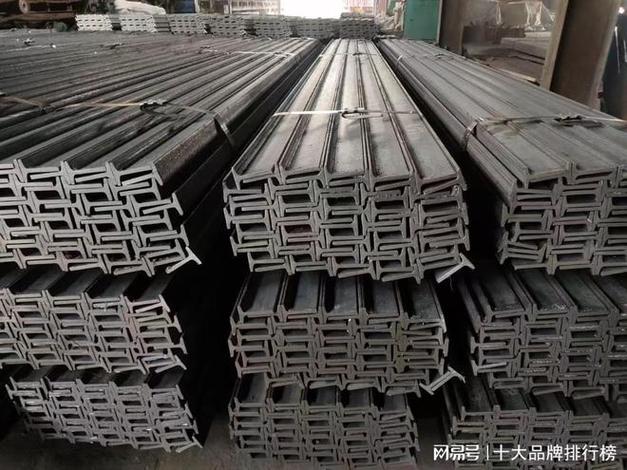
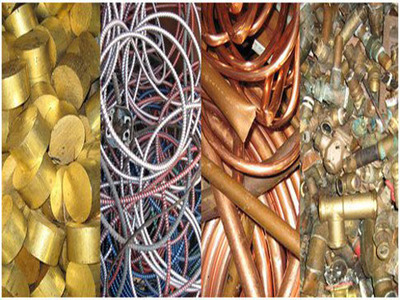
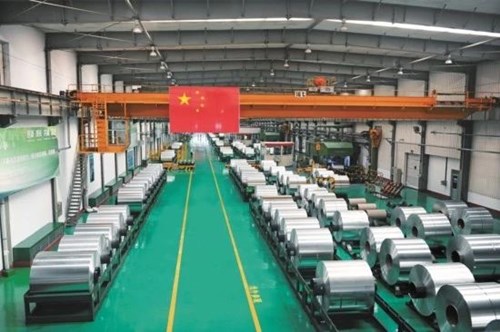
有色金属压延加工是指将铜、铝、铅、锌、镍、钛等有色金属及其合金通过轧制、挤压、拉伸、锻造等塑性加工方式,制成板、带、箔、管、棒、型、线等材料的过程。作为有色金属产业链的关键中间环节,压延加工产品广泛应用于建筑、交通运输、电力电子、包装、机械制造、航空航天等领域,是支撑国民经济发展的重要基础材料产业。
二、市场现状分析
(一)市场规模与增长
2025-2030年期间,中国有色金属压延加工行业预计将保持稳中有进的发展态势。根据历史数据及发展趋势测算,2025年行业总产量有望突破4500万吨,市场规模超过1.2万亿元。在“双碳”目标驱动下,高端铝板带箔、高精度铜板带、特种合金材料等细分领域增速将显著高于行业平均水平,预计年均复合增长率(CAGR)可达6%-8%。
(二)产品结构分析
从产品结构看,铝压延材占比最大,约占60%以上,主要应用于建筑装饰、交通运输(汽车轻量化)、包装(易拉罐、铝箔)等领域;铜压延材占比约25%,电力电子、新能源汽车连接器、变压器带等是主要增长点;其他品种(钛材、镁材、镍材等)占比虽小但附加值高,在航空航天、医疗器械、海洋工程等领域需求旺盛。
(三)区域分布
产业集聚特征明显,主要集中在长三角、珠三角、环渤海及成渝地区。河南、山东、广东、江苏、浙江五省产量占比超过70%。中西部地区依托能源成本优势和政策支持,正在承接部分产能转移,形成新的增长极。
(四)进出口情况
中国是有色金属压延材净出口国,但进出口结构存在明显差异:出口以中低端产品为主,进口则以高精度、高性能产品为主。2025年,随着国内企业技术突破,高端产品进口替代进程加快,出口产品结构有望逐步优化。
三、竞争格局分析
(一)市场集中度
行业整体集中度偏低,CR10(前十大企业市占率)约为35%-40%,且不同品种差异较大。铝板带箔领域,南山铝业、中国铝业、明泰铝业等龙头企业占据主导地位;铜板带领域,楚江新材、宁波兴业、安徽众源等企业竞争力较强;钛材领域,宝钛股份、西部超导等占据高端市场。
(二)竞争主体类型
竞争者主要包括:1)大型国有企业及上市公司,凭借资金、技术和规模优势,主导高端市场;2)外资企业,如美铝、爱励、三菱伸铜等,在技术密集型产品领域具有较强竞争力;3)民营企业,数量众多,机制灵活,在细分领域快速成长,但整体技术水平仍有差距。
(三)竞争趋势
未来竞争将围绕“技术+成本+服务”展开:一方面,高端化、精细化、定制化成为竞争焦点,企业需持续加大研发投入,突破关键工艺技术;另一方面,成本控制能力决定盈利空间,头部企业通过垂直一体化布局、规模化生产、智能化改造降本增效;绿色低碳发展能力将构成新的竞争壁垒。
四、驱动因素与挑战
(一)驱动因素
- 政策支持:国家推动新材料产业发展,将高性能有色金属材料列为重点;
- 需求拉动:新能源汽车、光伏、储能、航空航天等战略性新兴产业快速发展,带动高端压延材需求;
- 进口替代:国内企业技术突破,国产化率提升;
- 消费升级:包装、家电等领域对高品质、轻量化材料需求增加。
(二)主要挑战
- 产能过剩:中低端产品同质化严重,竞争激烈,利润微薄;
- 原材料价格波动:铝、铜等原料价格受国际政治经济形势影响大,价格波动加剧成本管控难度;
- 技术瓶颈*:部分高端产品仍依赖进口,如航空用高性能铝锂合金、极薄铜箔等;
- 环保压力:双碳目标下,能耗双控、碳排放成本增加,倒逼企业绿色转型。
五、投资发展建议
(一)投资方向
- 高端铝材:重点关注汽车轻量化用铝合金板、航空用高性能铝材、电池箔、电子箔等高附加值产品;
- 高精铜材:瞄准新能源汽车连接器、高效电机用铜带、高频高速通信铜箔等;
- 稀有金属压延材:钛及钛合金、镁合金等在医疗、航空航天、消费电子领域的应用拓展。
(二)投资策略
- 优选龙头企业:关注具有技术壁垒、规模优势、产业链一体化布局的头部企业;
- 布局细分冠军:在特定细分领域具备核心技术和客户资源的“专精特新”企业;
- 关注技术创新:投资于在工艺创新、材料研发方面有持续投入并取得成果的企业;
- 注重绿色低碳:优先选择在节能减排、循环利用方面表现突出的企业,规避环保风险。
(三)风险提示
- 宏观经济波动风险:经济增速放缓可能影响下游需求;
- 原材料价格风险:铝、铜价格大幅波动侵蚀利润;
- 技术迭代风险:技术进步可能导致产品替代,企业需持续创新;
- 环保政策风险:更严格的环保标准可能增加企业成本。
六、结论与展望
2025-2030年是中国有色金属压延加工行业由大变强的关键时期。行业将呈现“总量增速放缓、结构优化升级”的特征,高端化、智能化、绿色化成为主旋律。具备技术优势、规模效应和产业链整合能力的企业将在竞争中胜出,而技术落后、环保不达标的中小企业将面临淘汰出清。建议投资者重点关注高端产品占比高、研发实力强、绿色低碳先行的龙头企业,分享行业转型升级红利,同时警惕产能过剩与原材料波动风险,审慎决策。